Fecha de corte y alcance
2 de octubre de 2026. Este artículo comprueba dos implicaciones concretas del Economic Confidence Model con datos públicos: su proximidad a los inicios de recesión de Estados Unidos y su utilidad para pronosticar el crecimiento del PIB real. No valida todas las afirmaciones históricas o geopolíticas de Martin Armstrong y no es asesoramiento de inversión.
Resumen rápido
- El ECM propone un ciclo central de 8,6 años, unos 3.141 días, con varias subdivisiones o puntos de giro.
- La identidad con π es real como aritmética, pero no demuestra causalidad ni capacidad predictiva.
- En 35 recesiones NBER, algunas coincidencias son llamativas; al considerar cuánto calendario cubren las marcas y corregir nueve comparaciones, ningún resultado conserva significación al 5%.
- En 166 trimestres fuera de muestra, añadir un ciclo de 8,6 años a un modelo sencillo de PIB empeoró el RMSE un 0,24% y no cambió la precisión de signo.
- La lectura útil para un inversor o CEO no es “crash en una fecha”, sino preparar escenarios y vigilar indicadores observables.
Un ciclo matemático puede organizar fechas. La pregunta científica es si mejora una predicción fuera de muestra.
Qué afirma realmente el Economic Confidence Model
Martin Armstrong presenta el Economic Confidence Model (ECM) como un calendario de cambios en la confianza pública, los flujos de capital, la economía y la política. Su frecuencia central es de 8,6 años, que equivale aproximadamente a 3.141 días:
8,6 × 365,2425 = 3.141,09 días
La relación con π no es exactamente “π años”. Es π multiplicado por mil cuando el periodo se expresa en días. Armstrong publica además una tabla de puntos de giro con hitos mayores cada 8,6 años y subdivisiones dentro de cada onda.
En un texto de 1999 sobre el origen del modelo, el propio autor explica que llegó inicialmente a 8,6 años al sumar los pánicos financieros entre 1683 y 1907 y dividir 224 años entre 26 episodios. Después extendió la interpretación a confianza pública y privada, guerras, crisis, elecciones y movimientos internacionales de capital.
Ese origen plantea dos problemas antes de hacer cualquier cálculo:
- La lista de pánicos determina el resultado. Si cambia qué cuenta como pánico, cambia la media.
- Una media de intervalos no demuestra periodicidad. Para probar un reloj estable hay que mostrar que los sucesivos intervalos se concentran alrededor de 8,6 años y que el patrón anticipa datos no utilizados para construirlo.
Pi no es una prueba económica
Una constante matemática puede aparecer en física porque existe un mecanismo geométrico o dinámico que la genera. En economía, observar π en una conversión de unidades no identifica por sí solo un mecanismo entre confianza, crédito, guerras y precios. Esa relación debe demostrarse con predicciones previas y datos independientes.
Cómo se somete una teoría de ciclos a una prueba seria
Una teoría predictiva necesita responder antes de observar el resultado:
- Qué variable predice: ¿PIB, recesión, bolsa, divisas, guerra o confianza?
- Qué es un acierto: ¿el día exacto, tres meses, seis meses o un año?
- Qué dirección predice: máximo, mínimo, aceleración o simplemente “cambio”.
- Qué mercado y país: un evento local no es automáticamente un giro global.
- Qué periodo quedó fuera de la calibración: sin muestra futura no hay prueba independiente.
Este punto es decisivo. Si una fecha puede corresponder a una caída o una subida, y además se admite como evento una crisis, una elección, una guerra, una quiebra o una investidura, el modelo dispone de muchas oportunidades para encontrar una coincidencia después de conocer la historia.
La forma correcta de reducir ese sesgo es fijar una regla simple y contrastarla contra una referencia. Eso hicimos en dos ejercicios reproducibles.
Prueba 1: fechas ECM frente a 35 inicios de recesión NBER
Usamos el indicador mensual de recesiones USREC, basado en la cronología del National Bureau of Economic Research. La muestra contiene 35 comienzos de recesión entre 1854 y 2020.
Comparamos tres calendarios:
- solo los hitos mayores cada 8,6 años;
- los cuartos de ciclo cada 2,15 años;
- las ocho marcas que aparecen dentro de cada onda en la tabla publicada.
Para evitar la pregunta equivocada —“¿hay alguna coincidencia?”— calculamos también qué porcentaje del tiempo queda cubierto por ventanas de ±3 y ±6 meses. Después desplazamos aleatoriamente la fase del mismo calendario 50.000 veces.
| Calendario | Recesiones a ±3 meses | Tiempo cubierto a ±3 meses | p nominal frente a fase aleatoria |
|---|---|---|---|
| Hitos mayores, 8,6 años | 5 de 35 (14,3%) | 5,8% | 0,046 |
| Cuartos, 2,15 años | 14 de 35 (40,0%) | 23,3% | 0,055 |
| Ocho marcas por onda | 22 de 35 (62,9%) | 45,0% | 0,041 |
Hay una señal que merece ser descrita: las coincidencias a tres meses son más frecuentes que la cobertura bruta del calendario. Pero no es una validación concluyente por cuatro razones:
- la tabla es retrospectiva y pudo construirse observando episodios previos;
- realizamos nueve contrastes —tres calendarios por tres métricas— y el menor p nominal, 0,041, pasa a 0,370 con una corrección Bonferroni;
- las fechas no indican de antemano si debe ocurrir una recesión, una subida o otro acontecimiento;
- desde que la página de puntos de giro se publicó en 2014 solo existe una recesión estadounidense posterior, la causada por la pandemia.
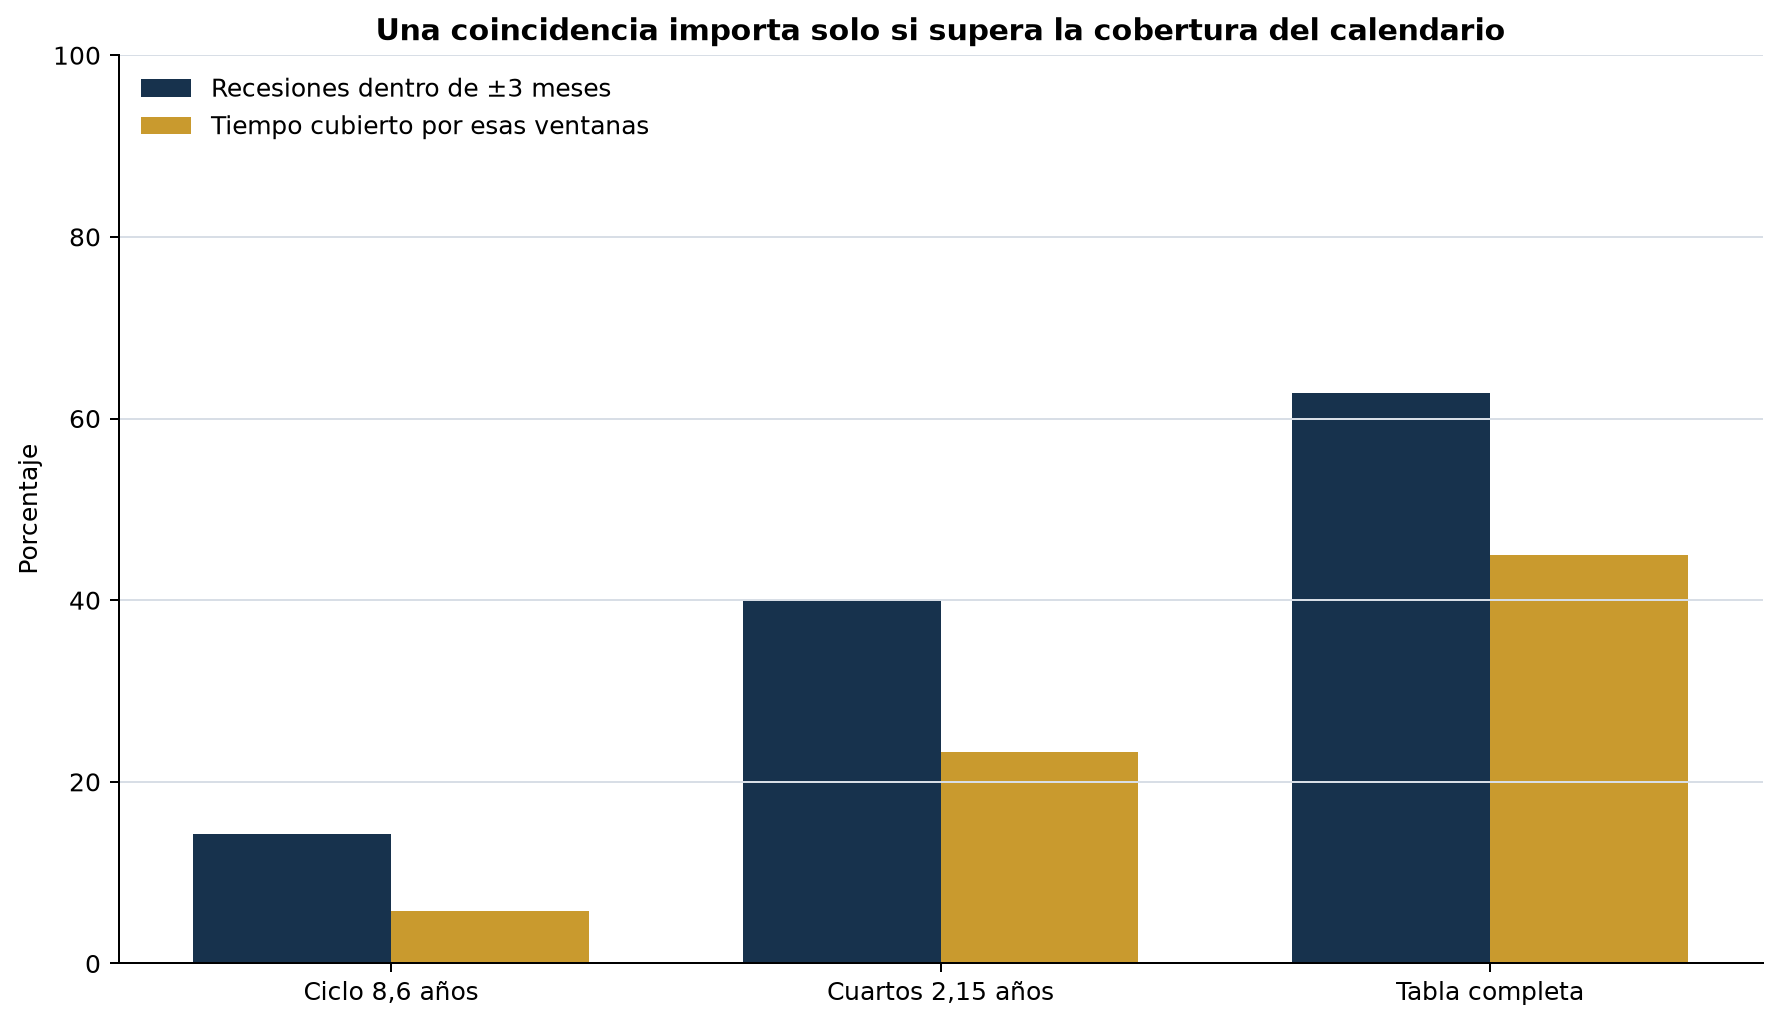
Fuente: cálculo propio con USREC/NBER y la tabla publicada del ECM. Una ventana amplia y muchas marcas aumentan las coincidencias esperables por azar.
Qué ocurre al mirar periodos más recientes
Desde 1947 hay 12 inicios de recesión. Desde 1985 solo hay cuatro. Con las ocho marcas publicadas, tres de esas cuatro recesiones modernas quedan a menos de tres meses de alguna fecha, pero la prueba contra fases aleatorias da p = 0,262. La muestra es demasiado pequeña para distinguir señal de casualidad.
La coincidencia de 2020 es especialmente delicada. La marca mayor 2020,05 cae alrededor del 19 de enero y el indicador mensual de recesión comienza en marzo. La proximidad existe. Sin embargo, el detonante fue una pandemia y solo hay un episodio prospectivo desde 2014: un acierto aislado no permite estimar una tasa de éxito.
Prueba 2: ¿mejora el ciclo la predicción del PIB?
La segunda prueba evita etiquetar acontecimientos. Descargamos el PIB real trimestral de Estados Unidos, publicado por la BEA y distribuido por FRED, y calculamos su crecimiento trimestral anualizado.
Comparamos, trimestre a trimestre desde 1985:
- Referencia AR(1): pronostica el crecimiento usando el trimestre anterior.
- AR(1) + ECM: añade una onda seno/coseno fija de 8,6 años.
Cada predicción usa exclusivamente la información disponible hasta el trimestre anterior. Son 166 pronósticos fuera de muestra, desde 1985T1 hasta 2026T2.
| Métrica | AR(1) sencillo | AR(1) + ciclo ECM | Diferencia |
|---|---|---|---|
| RMSE | 4,701 | 4,712 | ECM empeora 0,24% |
| MAE | 2,040 | 2,047 | ECM empeora 0,34% |
| Dirección correcta | 90,96% | 90,96% | Sin cambio |
La diferencia de RMSE ECM menos referencia fue +0,012 puntos. Un bootstrap por bloques de ocho trimestres produjo un intervalo del 95% de −0,031 a +0,051: incluye cero. No hay evidencia de que el ciclo mejore el pronóstico.
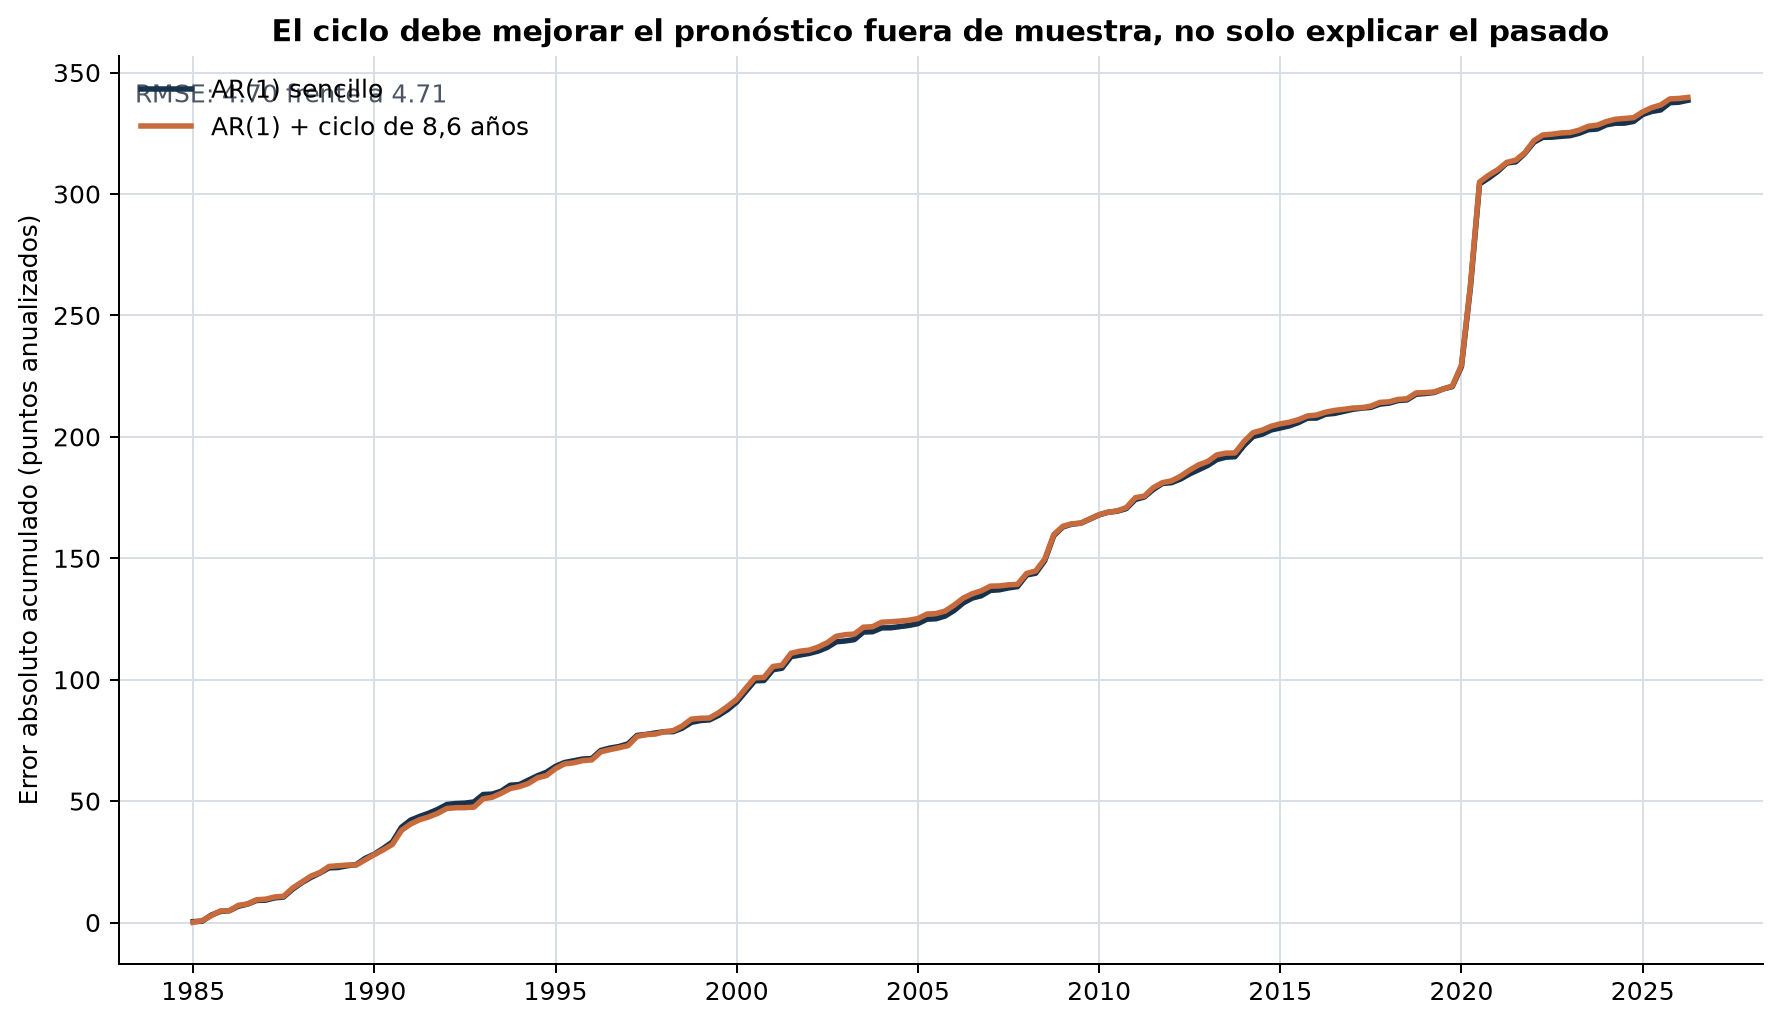
El modelo con ciclo acumula un error ligeramente mayor. La diferencia es pequeña y estadísticamente compatible con cero.
Este resultado no demuestra que la historia carezca de ciclos. Demuestra algo más limitado y útil: una frecuencia fija de 8,6 años no aporta una ventaja observable en este pronóstico macroeconómico sencillo.
Casos históricos: qué coincide y qué no demuestra
El ECM resulta atractivo porque varias fechas parecen encajar muy bien:
| Episodio | Marca ECM aproximada | Lectura prudente |
|---|---|---|
| Crash bursátil de octubre de 1987 | 1987,80 | Coincidencia conocida y muy próxima; por sí sola no estima la tasa de falsos positivos. |
| Crisis rusa y LTCM de 1998 | 1998,55 | El periodo queda cerca, pero la definición del evento y de la ventana debe fijarse antes. |
| Atentados del 11-S | 2001,695 | La conversión decimal queda extraordinariamente cerca; es un evento geopolítico, no una recesión pronosticada con dirección. |
| Gran Recesión | 2008,225 y 2009,30 | Hay marcas dentro de la crisis, pero el NBER fecha su inicio en diciembre de 2007. |
| Pandemia y recesión de 2020 | 2020,05 | Proximidad real; el choque fue exógeno y es el único episodio recesivo posterior a 2014. |
| Investidura rusa de mayo de 2024 | 2024,35 | La fecha política coincide, pero una investidura programada no prueba un mecanismo económico. |
El problema no es que estas coincidencias sean falsas. El problema es convertir una colección de coincidencias de distinta naturaleza en una tasa de acierto sin contabilizar:
- todas las marcas sin gran acontecimiento asociado;
- todos los acontecimientos importantes alejados de una marca;
- las categorías de evento consideradas;
- la amplitud de la ventana;
- y los cambios de interpretación después del hecho.
En las búsquedas dirigidas realizadas en Crossref y OpenAlex —20 resultados revisados en cada índice— no encontramos una validación académica independiente y revisada por pares específica del ECM. Esto no demuestra que no exista ningún trabajo en todo el mundo; sí impide presentar hoy el modelo como una teoría científicamente validada.
Fechas futuras: qué puede y qué no puede inferirse
La tabla publicada incluye estas marcas próximas. Convertimos el decimal de año a fecha de calendario, por lo que deben leerse como aproximaciones:
| Marca ECM | Fecha aproximada | Estado a 2 de octubre de 2026 |
|---|---|---|
| 2026,50 | 2 de julio de 2026 | Ya transcurrida |
| 2027,129 | 17 de febrero de 2027 | Futura |
| 2027,495 | 30 de junio de 2027 | Futura |
| 2028,65 | 25 de agosto de 2028 | Hito mayor |
| 2030,80 | 20 de octubre de 2030 | Subdivisión siguiente |
| 2032,95 | 13 de diciembre de 2032 | Punto destacado por Armstrong |
Estas fechas no especifican una variable, una dirección ni un tamaño. Por eso no es metodológicamente válido afirmar “habrá un crash en febrero de 2027” o “el sistema colapsará en 2032” solo a partir de la tabla.
Lo razonable es construir escenarios y exigir señales observables.
Cuatro escenarios plausibles desde 2026
La fotografía oficial disponible no muestra una crisis inmediata. A finales de septiembre, el paro estadounidense estaba en 4,2%, la regla de Sahm en 0,00, el NFCI de la Fed de Chicago en −0,548, el índice de estrés de San Luis en −0,807 y las peticiones iniciales en 197.000. Las condiciones financieras agregadas seguían por debajo de su tensión media.
El riesgo está en otro lugar: el Treasury a diez años alcanzó 5,29% el 30 de septiembre, mientras el PCE general aumentó un 3,4% interanual y el subyacente un 3,0% en agosto. Hay crecimiento —PIB real +2,2% anualizado en 2026T2—, pero con inflación y financiación incómodas.
Escenario 1: desaceleración sin recesión
La inflación cede gradualmente, los tipos largos se estabilizan y el empleo se enfría sin entrar en contracción. Las fechas ECM pasan sin un “evento” económico único o se asocian retrospectivamente a episodios políticos menores.
Señales: Sahm por debajo de 0,50, peticiones contenidas, NFCI y STLFSI bajo cero, crédito bancario disponible.
Escenario 2: estanflación y compresión de valoraciones
La inflación permanece cerca del 3%, los bonos largos siguen altos y las empresas con beneficios lejanos o deuda variable sufren. Puede haber corrección de bolsa sin recesión profunda.
Señales: rentabilidades reales altas, márgenes empresariales a la baja, debilidad de vivienda e inversión y curvas de crédito más caras.
Escenario 3: accidente de crédito y recesión
Las refinanciaciones trasladan los tipos altos a empresas y hogares, los bancos endurecen criterios, sube el desempleo y el estrés financiero cruza su media. Este escenario sí podría producir una recesión cerca de una fecha ECM, pero el mecanismo sería observable en crédito y empleo; la fecha no sería la causa.
Señales: Sahm en 0,50 o más, NFCI/STLFSI positivos de forma persistente, peticiones al alza y endurecimiento claro en la encuesta de oficiales de crédito.
Escenario 4: fragmentación fiscal y geopolítica
Conflictos, controles de capital, sanciones o dudas sobre deuda soberana mueven dinero entre monedas, bonos y jurisdicciones. Es el escenario más cercano a la narrativa de Armstrong sobre flujos globales, pero también el más difícil de falsar si no se define antes qué flujo, país y umbral cuentan como acierto.
Señales: diferenciales soberanos, divisas, flujos de fondos, costes de transporte y energía, restricciones comerciales y volatilidad de financiación.
Para seguir la situación actual con datos, consulta también nuestra revisión de una posible crisis en 2026 y la guía sobre el bono estadounidense a diez años.
Visión CEO: convertir una teoría incierta en decisiones robustas
Un CEO no necesita decidir si Armstrong “tiene razón” para mejorar la resiliencia de su empresa. Necesita separar calendario, señal y acción.
1. Usar las fechas como recordatorios, no como órdenes
Las marcas de 2027, 2028 o 2032 pueden añadirse al calendario de revisión de riesgos, igual que una reunión trimestral. No deberían activar compras, ventas, despidos o recortes automáticos.
2. Construir un mapa de exposición
El comité de dirección debería cuantificar:
- meses de liquidez bajo caídas de ventas del 10%, 20% y 30%;
- vencimientos de deuda y porcentaje a tipo variable;
- concentración de clientes, proveedores, países y monedas;
- sensibilidad del margen a energía, salarios, crédito y divisa;
- inversiones reversibles frente a compromisos irreversibles;
- capacidad operativa si falla un proveedor o mercado crítico.
No existe un nivel universal correcto. La prueba es si la empresa puede explicar qué haría y durante cuánto tiempo en cada escenario.
3. Definir disparadores observables
Ejemplos de reglas internas —no umbrales oficiales universales—:
- revisar capex si el coste de financiación supera el retorno conservador del proyecto;
- activar un plan de liquidez si dos indicadores de crédito y empleo empeoran durante varias lecturas, no por un dato aislado;
- cubrir divisa cuando la exposición neta supera el límite aprobado por el consejo;
- escalonar decisiones para conservar opciones en vez de apostar todo a una fecha.
La regla de Sahm en 0,50 sí tiene una definición pública concreta. Los demás umbrales deben documentarse según el balance y el sector de cada empresa.
4. Elegir medidas que funcionen en varios futuros
Las decisiones robustas suelen ser menos espectaculares:
- ampliar vencimientos antes de necesitarlo;
- diversificar proveedores críticos;
- evitar apalancamiento que obligue a vender activos en el peor momento;
- mantener líneas de financiación probadas;
- preservar proyectos de alto retorno y posponer los de retorno marginal;
- practicar un escenario de interrupción, no solo escribirlo.
El valor del análisis de ciclos para un CEO es obligar a pensar en regímenes y transiciones. Su peligro es sustituir esa preparación por una falsa precisión de calendario.
Qué debería hacer un inversor particular
El ECM no justifica vender toda una cartera antes de una fecha y recomprarla después. Esa estrategia exige acertar la salida, la naturaleza del evento y el momento de volver. Nuestra guía sobre por qué falla el market timing explica ese doble riesgo.
Una respuesta proporcionada sería:
- mantener un fondo de emergencia adecuado;
- limitar deuda y apalancamiento frágil;
- diversificar por activos, regiones y vencimientos;
- comprobar qué caída puede soportarse sin vender;
- usar escenarios para dimensionar riesgo, no para fabricar certeza.
Veredicto: hipótesis interesante, predictor no demostrado
El Modelo de Confianza Económica contiene una intuición razonable: confianza, crédito y flujos de capital pueden producir dinámicas recurrentes. La economía no avanza en línea recta y la historia importa.
Pero el salto desde esa intuición a un reloj de 8,6 años requiere evidencia que hoy no hemos encontrado:
- la relación con π es aritmética, no un mecanismo causal demostrado;
- la tabla genera coincidencias, pero cubre una parte amplia del calendario;
- los resultados nominalmente sugerentes no sobreviven la corrección por nueve pruebas;
- la muestra prospectiva desde 2014 contiene una sola recesión;
- y el ciclo no mejora un pronóstico sencillo de PIB fuera de muestra.
La conclusión rigurosa no es “Armstrong siempre falla” ni “Armstrong predice el futuro”. Es esta: el ECM es una hipótesis histórica sugerente cuya capacidad predictiva independiente no queda demostrada por estas pruebas.
Para un CEO o un inversor, su uso más sensato es como estímulo para plantear escenarios. Las decisiones deben depender de datos observables, balances y límites de riesgo, no de una fecha aislada.
Metodología, fuentes y descarga
El ejercicio es reproducible. Publicamos el script, el notebook ejecutado, los pronósticos trimestrales, las fechas NBER, los resultados y un manifiesto con URL, fecha de descarga y SHA-256 de cada fuente.
- Descargar auditoría reproducible del ECM
- Tabla de puntos de giro de Armstrong
- Explicación del origen del modelo por Armstrong
- Cronología de ciclos del NBER
- PIB real de Estados Unidos, BEA/FRED
- Indicador mensual de recesión, NBER/FRED
- NFCI de la Fed de Chicago
- Índice de estrés financiero de la Fed de San Luis
- Regla de Sahm en tiempo real
- Precisión de pronósticos y evaluación fuera de muestra
Los 318 registros trimestrales de PIB y 2.062 observaciones mensuales de USREC no contienen fechas duplicadas ni valores ausentes. El código fija la semilla aleatoria en 3141 y conserva las fuentes brutas mediante hashes.
Preguntas frecuentes
¿Qué es el Modelo de Confianza Económica de Martin Armstrong?
¿El número pi demuestra que el ciclo de 8,6 años funciona?
¿Coinciden las recesiones con las fechas de Armstrong?
¿El ciclo mejora la predicción del PIB?
¿Qué predice el ECM para 2027, 2028 y 2032?
¿Puede usarlo un CEO para tomar decisiones?
Sigue leyendo
invertir
Apalancamiento en bolsa: cómo una buena idea acaba en liquidación
Una tesis puede ser correcta y aun así arruinarte si la deuda te obliga a vender antes de tiempo. Explicamos el apalancamiento, las llamadas de margen y cómo limitar el riesgo.
invertir
Bono de EEUU a 10 años: qué mide y qué señales vigilar
La Fed fija una referencia a muy corto plazo, pero el bono a 10 años incorpora inflación, crecimiento y riesgo fiscal. Contrastamos las señales con datos oficiales.
invertir
Cómo comprar un ETF en España: guía paso a paso
Una guía práctica para entender qué compras realmente, comprobar un ETF europeo por ISIN y KID, calcular el coste total y enviar una orden sin confundir ETF con ETC, ETN o cualquier ETP.
invertir
¿Puede empezar una crisis global tras las elecciones de EE. UU.?
La deuda soberana, Francia, los bancos y la energía pueden formar una cadena de contagio global, pero las elecciones no la activan por sí solas. Analizamos datos, precedentes, escenarios y protección patrimonial.