Nota
Fecha de corte: 6 de octubre de 2026. Este análisis separa datos observados, previsiones institucionales, historia y escenarios. No predice una fecha de crisis, no asigna probabilidades subjetivas y no constituye asesoramiento financiero personalizado.
Resumen rápido
- Las elecciones estadounidenses del 3 de noviembre de 2026 pueden cambiar la política fiscal, pero no provocan por sí mismas una crisis.
- Estados Unidos tenía 40,261 billones de dólares de deuda federal bruta el 1 de octubre; 32,434 billones estaban en manos del público. El CBO proyecta un déficit del 5,8% del PIB en 2026.
- Francia es un foco plausible de tensión: deuda del 117,6% del PIB, una economía equivalente al 18,9% de la eurozona y un diferencial frente a Alemania de 81,5 puntos básicos en agosto.
- La energía sí es hoy una señal de alerta: el WTI promedió en septiembre un 52,2% más que un año antes. Puede mantener inflación y tipos altos aunque el crecimiento se debilite.
- Falta confirmación sistémica: NFCI en -0,548, cero endurecimiento neto en la última encuesta bancaria estadounidense y regla de Sahm en 0,00.
- La banca UE/EEE parte con colchones agregados fuertes: CET1 del 16,1%, LCR del 158,5% y morosidad del 1,8% en 2026-T2.
- La Fed confirma más exposición bancaria a entidades financieras no bancarias, pero también morosidad limitada en esa categoría y más del 99% de los bancos estadounidenses bien capitalizados al cierre de 2025. Eso justifica vigilancia, no un diagnóstico automático de crisis.
- La protección más robusta no es adivinar una fecha: es evitar ventas forzadas, diversificar y rebalancear con reglas.
La hipótesis completa: qué tendría que encadenarse
La narrativa plantea que, después de las elecciones de medio mandato de Estados Unidos, una tensión de deuda soberana —con Francia como posible foco europeo— golpearía a bancos y fondos, cerraría el crédito y terminaría en una crisis global agravada por la energía.
La cadena es económicamente posible, pero no basta con que cada pieza sea preocupante por separado. Para que la hipótesis se convierta en crisis tendrían que activarse y reforzarse varios eslabones:
- Bloqueo fiscal o pérdida de credibilidad en Estados Unidos. El mercado exige más rentabilidad, cae la liquidez de los Treasuries o aparece una nueva disputa grave sobre el límite de deuda.
- Deterioro soberano europeo. Francia no estabiliza déficit y deuda, aumenta de forma persistente su prima y el movimiento se extiende a otros emisores.
- Transmisión financiera. Bancos, aseguradoras y fondos sufren pérdidas de valoración, salidas o mayores costes de financiación.
- Contracción del crédito. Las entidades endurecen criterios, empresas y hogares refinancian peor y caen inversión y consumo.
- Shock energético persistente. Petróleo y gas mantienen la inflación alta, limitan los recortes de tipos y fuerzan más gasto público de apoyo.
- Deterioro de empleo y actividad. La tensión financiera pasa a la economía real y se retroalimenta internacionalmente.
Hoy están visibles partes de los eslabones 1, 2 y 5. Los eslabones 3, 4 y 6 no están confirmados de forma agregada. Esa diferencia separa un análisis de riesgo de una profecía.
Las elecciones importan, pero no son un reloj económico
La Comisión Federal Electoral sitúa la elección federal ordinaria el martes 3 de noviembre de 2026. Su resultado puede alterar impuestos, gasto, regulación y la capacidad de aprobar presupuestos. Un Congreso dividido también podría aumentar la probabilidad de negociaciones difíciles.
Pero la causalidad no es «se vota, luego hay crisis». El riesgo concreto sería un bloqueo que afectara a la financiación ya autorizada. La GAO estimó que el retraso en elevar el límite de deuda en 2011 aumentó el coste de financiación del Tesoro en unos 1.300 millones de dólares solo en ese ejercicio, sin contar costes posteriores. En 2013, la GAO documentó que los inversores evitaron letras con vencimientos próximos a la fecha crítica, cayó su liquidez y la tensión llegó a mercados de financiación a corto plazo; estimó costes adicionales de 38 a más de 70 millones de dólares hasta septiembre de 2014.
Estos precedentes demuestran un mecanismo, no su repetición automática. Aún no conocemos la composición final del Congreso, las decisiones que adoptará ni si habrá una disputa equiparable.
Para el efecto histórico medio de unas elecciones sobre la bolsa, consulta el análisis específico sobre elecciones de medio mandato y mercados.
Estados Unidos: deuda grande, tipos altos y un mercado central para el mundo
La API de Fiscal Data del Tesoro estadounidense registró el 1 de octubre de 2026:
| Magnitud observada | Valor |
|---|---|
| Deuda federal bruta total | 40,261 billones USD |
| Deuda en manos del público | 32,434 billones USD |
| Treasury a diez años | 5,24% |
La deuda bruta incluye títulos dentro del propio sector público; para analizar la presión del mercado resulta más útil la deuda en manos del público y su relación con el PIB.
El Congressional Budget Office proyecta para el ejercicio 2026 un déficit de 1,9 billones de dólares, el 5,8% del PIB, frente a una media del 3,8% durante los últimos cincuenta años. Sitúa la deuda en manos del público alrededor del 101% del PIB y los pagos netos de intereses por encima de un billón de dólares. En su escenario base, la ratio de deuda sube al 120% en 2036.
Una ratio alta no fija el día de una crisis. Estados Unidos emite en su propia moneda, dispone de un mercado profundo y el dólar sigue siendo central en las finanzas globales. El riesgo aparece si una oferta creciente de bonos coincide con inflación persistente, menor demanda, más prima por plazo o dudas políticas. Entonces el Treasury —referencia para hipotecas, deuda empresarial y valoración de activos— transmite el encarecimiento al resto del mundo.
La Reserva Federal reconoce la vulnerabilidad. Su Financial Stability Report de mayo de 2026 señala valoraciones elevadas, apalancamiento de hedge funds cerca de máximos, pérdidas todavía importantes en activos a tipo fijo y necesidades de refinanciación inmobiliaria. También describe balances sólidos de hogares y empresas en agregado, bancos capitalizados y riesgos de financiación moderados.
La lectura correcta es doble: hay puntos de fragilidad, no una quiebra del sistema estadounidense ya iniciada.
Francia: el posible foco europeo no es una economía periférica pequeña
Francia representa aproximadamente el 18,9% del PIB de la eurozona. En el primer trimestre de 2026 su deuda pública alcanzó 3,536 billones de euros, el 117,6% del PIB. La Comisión Europea prevé un déficit del 5,1% en 2026 y del 5,7% en 2027 si no cambian las políticas.
El rendimiento francés de convergencia fue del 4,00% en agosto, frente al 3,185% alemán. El diferencial de 81,5 puntos básicos está en el percentil 95,6 de la serie mensual de Eurostat desde 2000: es una tensión relevante, aunque todavía no equivale a pérdida de acceso al mercado.
Una subida duradera de la prima tendría tres efectos:
- eleva gradualmente el coste medio de la deuda al refinanciar vencimientos;
- reduce el valor de los bonos que mantienen bancos, fondos y aseguradoras;
- encarece la financiación de empresas y hogares si el riesgo soberano se transmite al sistema financiero nacional.
Francia podría actuar como amplificador por tamaño, pero no necesita ser el primer país en fallar para generar contagio. El detalle fiscal, comercial y de cortafuegos está desarrollado en ¿Crisis en Francia? Cómo podría contagiar a Europa.
De soberanos a bancos: cómo funciona el «círculo vicioso»
La deuda pública y la banca están conectadas por varias vías:
- Los bancos mantienen bonos soberanos como activos líquidos y colateral.
- Una caída del precio de esos bonos reduce valor económico y puede elevar necesidades de garantías o financiación.
- El soberano débil tiene menos capacidad para sostener bancos en problemas.
- El banco, ante pérdidas o financiación cara, restringe préstamos.
- Menos crédito reduce crecimiento e ingresos fiscales, empeorando de nuevo la deuda pública.
En 2012, Mario Draghi describió un mercado interbancario europeo fragmentado y primas soberanas que impedían transmitir la política monetaria. El «whatever it takes» y las herramientas posteriores ayudaron a romper esa dinámica, pero la historia demuestra que el canal existe.
El contrapeso actual: más capital y liquidez
La EBA publicó para el segundo trimestre de 2026:
| Banca UE/EEE | Dato agregado |
|---|---|
| Ratio CET1 | 16,1% |
| Cobertura de liquidez (LCR) | 158,5% |
| Financiación estable neta (NSFR) | 125,7% |
| Préstamos dudosos | 1,8% |
No son cifras de una banca agregada ya insolvente. Tampoco garantizan que todas las entidades estén igual de protegidas ni que los colchones sobrevivan intactos a un shock combinado.
El BCE advierte de otro amplificador: fondos abiertos y otras entidades no bancarias pueden sufrir reembolsos y llamadas de margen durante caídas, vender activos poco líquidos y transmitir el movimiento a bonos soberanos, bancos y empresas.
Crédito privado en Estados Unidos: riesgo creciente, no crisis probada
El informe de supervisión de la Reserva Federal de junio de 2026 confirma dos hechos que deben leerse juntos:
- los préstamos bancarios a entidades financieras no depositarias siguieron creciendo, incluidos fondos de private equity e intermediarios de crédito;
- los datos regulatorios todavía mostraban morosidad limitada en esa categoría, aunque varios impagos relevantes habían llevado a algunos bancos a revisar la gestión de garantías y a reforzar la vigilancia de sus exposiciones.
El mismo informe sitúa a más del 99% de los bancos estadounidenses como bien capitalizados al cierre de 2025, con CET1 agregado cercano al 13%. En el primer trimestre de 2026, los grandes bancos seguían bien capitalizados y habían mejorado la supervisión de sus exposiciones a crédito privado. Son datos agregados y con retraso: no descartan pérdidas futuras ni problemas en una entidad concreta, pero tampoco respaldan que exista ya una crisis bancaria.
La falta de transparencia del mercado sí es real. Las Reservas Federales de Nueva York y Dallas estiman que el crédito privado directo estadounidense supera 1,3 billones de dólares y han lanzado una encuesta para medir disponibilidad, estándares y condiciones de los nuevos préstamos. Sus primeros resultados agregados no se esperan hasta el primer trimestre de 2027 y el propio comunicado aclara que no se usarán con fines de supervisión.
Por tanto, afirmar que unas inspecciones confidenciales han «hecho saltar las alarmas» o identificado ya una crisis sería una interpretación no verificable con la información pública disponible. Lo comprobable es más limitado: la exposición crece, la Fed la vigila y existen impagos que justifican atención, pero los indicadores agregados publicados no confirman insolvencia sistémica.
Energía: el elemento que puede convertir una recesión en estanflación
En septiembre de 2026, el WTI promedió un 52,2% más que un año antes y cerró el último dato disponible en 96,16 dólares por barril. La inflación PCE subyacente estadounidense seguía en el 3,0% interanual en agosto.
La energía afecta a la cadena por cuatro canales:
- Inflación: encarece transporte, fertilizantes, electricidad y producción.
- Tipos: dificulta que los bancos centrales recorten aunque caiga la demanda.
- Empresas: reduce márgenes de sectores intensivos y aumenta impagos.
- Estados: eleva subsidios o ayudas justo cuando la deuda deja poco espacio.
La Reserva Federal señala que un conflicto prolongado y escasez de materias primas podrían combinar inflación y desaceleración, aumentar costes de gobiernos y empresas y reducir el valor de activos a tipo fijo. El BCE formula una advertencia parecida para economías europeas importadoras de energía.
El precedente de 2022 muestra la magnitud posible sin necesidad de colapso bancario: la tasa interanual del componente energético del HICP de la eurozona alcanzó el 44,1% en marzo de 2022, según Eurostat.
Qué enseña la historia —y qué no
Ningún episodio histórico replica exactamente la cadena actual. Cada uno enseña un mecanismo distinto.
1973-1974: la energía puede dañar oferta e inflación a la vez
El embargo petrolero elevó costes y agravó la estanflación. La lección no es que cada subida del petróleo termine igual, sino que un banco central afronta una disyuntiva peor cuando crecimiento e inflación se mueven en direcciones contrarias.
2007-2009: las pérdidas financieras pueden bloquear el crédito
La historia de la Reserva Federal sitúa la Gran Recesión entre diciembre de 2007 y junio de 2009. El PIB real estadounidense cayó 4,3% desde máximo a mínimo, el desempleo llegó al 10% y el S&P 500 perdió un 57% entre octubre de 2007 y marzo de 2009.
Aquella crisis comenzó en crédito privado e inmobiliario, no en Francia ni en el precio del petróleo. Sirve para entender ventas forzadas, pérdida de capital y contracción bancaria, no para afirmar que 2026 repetirá el mismo patrón.
2010-2012: la deuda soberana y los bancos pueden retroalimentarse
La crisis del euro mostró fragmentación interbancaria y primas soberanas que impedían que la misma política monetaria llegara por igual a todos los países. Hoy existen la unión bancaria, el MEDE y el TPI del BCE, pero el TPI no es una garantía automática: su activación es discrecional y considera disciplina fiscal, desequilibrios, sostenibilidad de deuda y políticas macroeconómicas.
2022: un shock energético puede exigir apoyo fiscal masivo
Europa logró evitar una crisis financiera sistémica, pero energía, inflación y ayudas públicas empeoraron simultáneamente el equilibrio entre crecimiento, precios y presupuesto. La lección es que energía puede ser un multiplicador, no que por sí sola derribe bancos.
Nuestra prueba reproducible: tres señales tempranas, no una fecha
Construimos un ejercicio descriptivo mensual con series oficiales disponibles en FRED entre 1991 y septiembre de 2026. Fijamos antes de calcular tres señales interpretables:
- WTI con subida interanual superior al 50%.
- NFCI de la Fed de Chicago por encima de cero: condiciones financieras más restrictivas que su media histórica.
- Más del 20% neto de bancos endureciendo crédito a empresas medianas y grandes en la encuesta SLOOS.
La regla de Sahm se mantiene separada porque confirma deterioro laboral, pero es coincidente o retrasada, no un predictor puro.
Resultado actual
| Señal en septiembre de 2026 | Lectura | ¿Activa? |
|---|---|---|
| WTI interanual mensual | +52,2% | Sí |
| NFCI | -0,548 | No |
| Endurecimiento SLOOS | 0,0% neto | No |
| Regla de Sahm, confirmación | 0,00 | No |
El sistema activa una de tres señales tempranas: energía. No puede estimar lo que ocurrirá en los doce meses futuros porque esos datos todavía no existen.
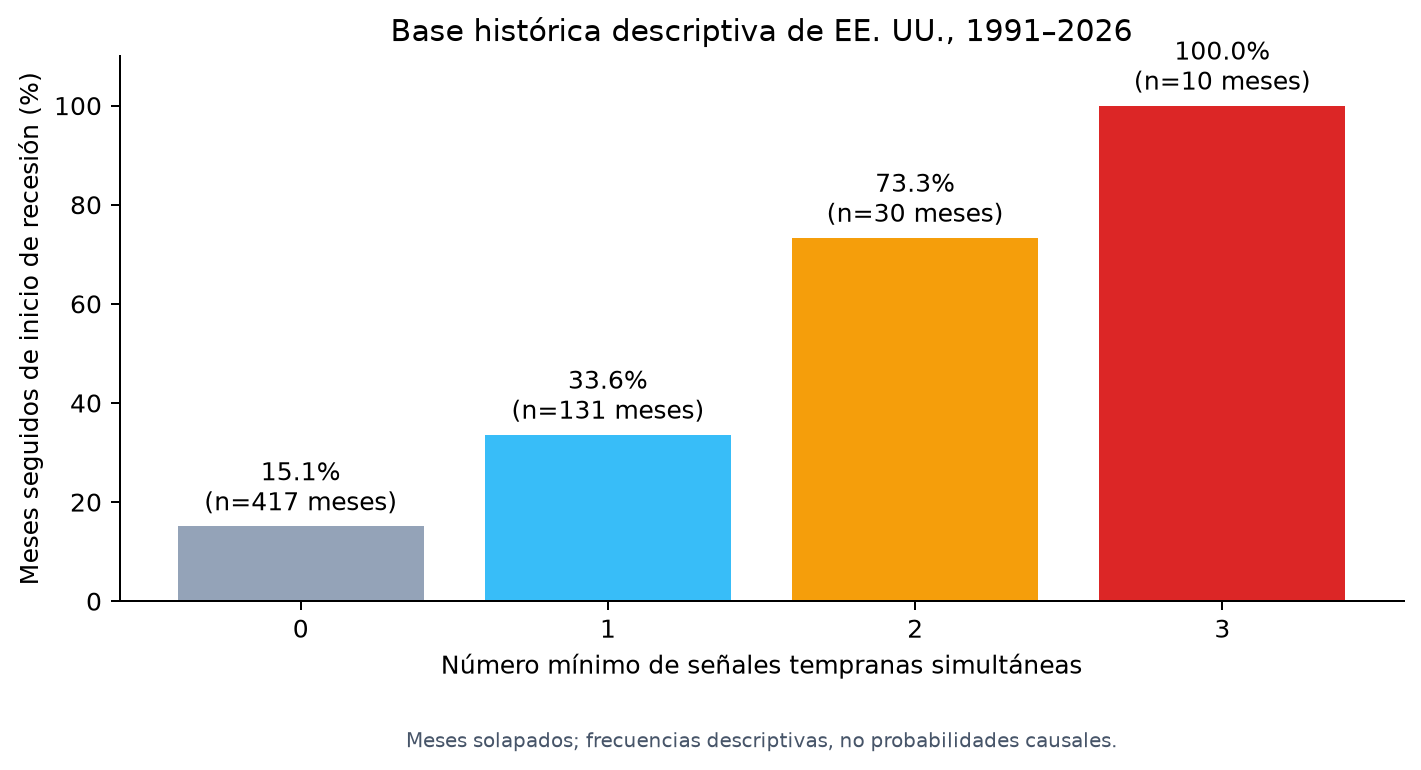
Frecuencias mensuales descriptivas, no probabilidades. Los meses se solapan y los episodios extremos son muy pocos.
En 417 meses con horizonte posterior completo, la frecuencia base de inicio de recesión en los doce meses siguientes fue del 15,1%. Subió al 73,3% en los 30 meses con al menos dos señales y al 100% en diez meses con las tres. Pero esos meses están muy concentrados.
Al agrupar observaciones próximas quedan solo seis episodios con dos o más señales: cuatro estuvieron asociados a una recesión activa o iniciada en doce meses y dos no. Con tres señales quedan únicamente dos episodios, 2000 y 2008. La muestra es demasiado pequeña para publicar una probabilidad fiable.
Probamos además 27 combinaciones razonables de umbrales. En todas, la fotografía actual activa entre cero y una señal, nunca dos o tres. La conclusión robusta es limitada: hay shock energético, no confirmación sistémica.
Cuatro escenarios condicionales a medio plazo
No asignamos porcentajes. Cada escenario incluye señales que lo confirmarían y otras que lo debilitarían.
1. Contención: tensión sin crisis global
Cadena: la energía cede, la inflación baja, los tipos largos se estabilizan y Francia presenta una trayectoria fiscal creíble. Bancos y fondos absorben la volatilidad sin cerrar el crédito.
Confirmación: NFCI y estrés financiero bajo cero, SLOOS contenido, empleo estable, diferencial francés que se reduce.
Refutación: petróleo persistentemente alto, inflación que repunta, primas soberanas crecientes y endurecimiento bancario.
2. Crisis fiscal francesa con contagio europeo limitado
Cadena: bloqueo político o desviación presupuestaria amplían la prima de Francia; bancos y empresas pagan más, baja la inversión y el crecimiento europeo. El BCE limita la fragmentación y evita una corrida general.
Confirmación: varias subastas débiles, diferencial Francia-Alemania alto de forma persistente, financiación bancaria más cara y caída del crédito.
Refutación: ejecución fiscal creíble, demanda estable en subastas, prima que se normaliza y crédito que sigue creciendo.
3. Estanflación energética y crisis de refinanciación
Cadena: energía alta mantiene inflación; Fed y BCE no pueden recortar lo esperado; gobiernos, inmobiliario y empresas refinancian a tipos elevados. Suben impagos sin un colapso bancario inmediato.
Confirmación: energía e inflación subyacente elevadas, tipos reales y primas de crédito al alza, deterioro de morosidad y beneficios.
Refutación: normalización de suministro, inflación a la baja y refinanciación ordenada.
4. Crisis sistémica global
Cadena: coinciden impasse fiscal estadounidense o repricing de Treasuries, tensión francesa/europea, pérdidas en fondos o bancos, shock energético y contracción del crédito. Las ventas forzadas cruzan fronteras y el empleo cae.
Confirmación: NFCI y STLFSI por encima de cero, endurecimiento SLOOS superior al 20%, regla de Sahm en 0,50 o más, salidas de fondos, más morosidad, caída de crédito y tensión persistente en deuda soberana.
Refutación: solo una pieza se deteriora y los demás cortafuegos funcionan.
Este cuarto escenario es posible, pero no es el diagnóstico de los datos actuales.
Cómo proteger el patrimonio sin apostar a una profecía
No hay una cartera que gane en todas las crisis. Una recesión deflacionaria, una estanflación energética y una crisis soberana producen respuestas opuestas en tipos, divisas y activos.
1. Evitar la venta forzada
La primera protección es un fondo de emergencia ajustado a empleo, familia y gastos. El efectivo no maximiza rentabilidad, pero evita liquidar activos de riesgo en el peor momento.
En España, el Fondo de Garantía de Depósitos cubre con carácter general hasta 100.000 euros por titular y entidad para depósitos elegibles. Repartir importes superiores puede reducir concentración bancaria; un fondo monetario o una cuenta de valores no es jurídicamente lo mismo que un depósito garantizado.
2. Reducir fragilidad financiera
- Amortiza o refinancia deuda variable que no soportaría una subida adicional.
- Evita márgenes, préstamos para invertir y vencimientos concentrados.
- Alinea la duración de la cartera con la fecha real en que necesitarás el dinero.
- No dependas de una sola entidad, empresa, divisa o país.
3. Diversificar por riesgos, no por número de productos
Tener diez fondos que replican las mismas grandes empresas estadounidenses no es diversificación real. Importan las exposiciones a crecimiento, inflación, tipos, crédito, energía, divisa y liquidez.
Una combinación global de renta variable, renta fija de alta calidad y liquidez puede reducir dependencia de un único desenlace. El peso correcto depende de horizonte y tolerancia a pérdidas; no sale de una fecha electoral.
4. Rebalancear con una regla
Define bandas —por ejemplo, revisar cuando una clase se desvíe materialmente de su peso objetivo— y aporta de forma gradual. Así compras más de lo que ha caído sin intentar adivinar el mínimo. Salir y volver al mercado exige acertar dos veces.
¿Se puede sacar beneficio de una crisis?
Se puede capturar una recuperación futura, pero no existe una operación segura ni una receta universal. Las formas más defendibles son aburridas:
- Mantener liquidez previamente presupuestada. Permite comprar activos diversificados cuando bajan sin comprometer gastos básicos.
- Rebalancear gradualmente. Convierte caídas en compras sistemáticas y reduce dependencia del momento exacto.
- Priorizar calidad y solvencia. En crédito, más rentabilidad suele venir con mayor probabilidad de impago; no confundir cupón con seguridad.
- Usar duración de forma condicionada. Los bonos largos pueden subir si cae inflación y los bancos centrales recortan, pero pueden perder mucho en una estanflación. No son una cobertura automática.
- Mantener coberturas de inflación limitadas y diversificadas. Bonos ligados a inflación, oro o energía pueden ayudar en ciertos shocks, pero también tienen volatilidad, costes y periodos largos de mal comportamiento.
Vender índices en corto, comprar opciones sin experiencia o usar ETF inversos apalancados es especulación de alto riesgo. El camino de precios, el coste de financiación y el reajuste diario pueden generar pérdidas incluso si la tesis general acaba siendo correcta.
Visión de CEO: decisiones operativas antes que predicciones
Para una empresa, el objetivo no es acertar si habrá una crisis mundial. Es seguir operando si ocurre.
- Liquidez: calcula meses de caja bajo caídas de ventas del 10%, 20% y 30%.
- Deuda: mapea vencimientos, tipos variables, covenants y garantías por trimestre.
- Bancos: evita depender de una sola línea de crédito o entidad.
- Energía y proveedores: identifica consumos críticos, coberturas existentes y proveedores sin sustituto.
- Clientes y países: mide concentración de ingresos y riesgo de impago.
- Divisas: cubre exposiciones operativas, no apuestas macroeconómicas.
- Disparadores: vincula recortes de gasto, inventario o inversión a datos observables, no a titulares.
Un cuadro de mando útil vigilaría diferencial Francia-Alemania, Treasury a diez años, WTI y gas, NFCI/STLFSI, SLOOS, morosidad bancaria, crédito nuevo y regla de Sahm. Ninguno basta solo.
Conclusión
La posibilidad de una gran crisis existe porque hay una combinación incómoda: deuda pública elevada, tipos largos altos, vulnerabilidad fiscal francesa y un shock energético. La historia confirma que soberanos, bancos, fondos y crédito pueden retroalimentarse.
Pero la historia también enseña que las crisis no nacen de una fecha. A 6 de octubre de 2026, la energía activa una alerta y la exposición bancaria al crédito privado merece vigilancia; el crédito bancario agregado, las condiciones financieras y el empleo no confirman todavía la cadena sistémica. La banca europea y estadounidense parte, además, de colchones agregados que no encajan con un diagnóstico actual de insolvencia generalizada.
La postura racional es vigilancia alta y preparación, no certeza. Para el patrimonio y para una empresa, la ventaja no está en acertar el día del colapso: está en conservar liquidez, limitar apalancamiento y tener reglas que permitan comprar, invertir o ajustar operaciones cuando otros se ven obligados a vender.
Fuentes oficiales y paquete reproducible
Datos actuales
- U.S. Treasury Fiscal Data — Debt to the Penny
- Congressional Budget Office — Budget and Economic Outlook 2026-2036
- Federal Reserve — Financial Stability Report, mayo de 2026
- Federal Reserve — riesgos a corto plazo
- Federal Reserve — condiciones del sistema bancario, junio de 2026
- New York Fed y Dallas Fed — encuesta piloto de crédito privado
- Eurostat — deuda pública trimestral y rendimientos de convergencia
- EBA — Risk Dashboard, 2026-T2
- BCE — Financial Stability Review, mayo de 2026
- BCE — Transmission Protection Instrument
Historia y protección
- GAO — efectos del límite de deuda de 2011
- GAO — respuesta de mercado al impasse de 2013
- Federal Reserve History — shock petrolero de 1973-1974
- Federal Reserve History — Gran Recesión
- Fondo de Garantía de Depósitos — cobertura
El ejercicio usa FRED para series originalmente publicadas por la Reserva Federal, BEA, BLS, EIA y otras agencias. Los meses solapados no son observaciones independientes; los resultados históricos son frecuencias descriptivas, no probabilidades causales.
Preguntas frecuentes
¿Empezará una crisis global después de las elecciones de noviembre de 2026?
¿Por qué Francia podría ser un foco de contagio europeo?
¿La deuda de Estados Unidos puede provocar una crisis mundial?
¿Los bancos europeos están actualmente en crisis?
¿Qué papel tendría la energía en una crisis de deuda?
¿Cuál es la mejor protección patrimonial ante una crisis?
¿Cómo se puede intentar aprovechar una crisis sin apostar todo a una fecha?
Sigue leyendo
invertir
Apalancamiento en bolsa: cómo una buena idea acaba en liquidación
Una tesis puede ser correcta y aun así arruinarte si la deuda te obliga a vender antes de tiempo. Explicamos el apalancamiento, las llamadas de margen y cómo limitar el riesgo.
invertir
Bono de EEUU a 10 años: qué mide y qué señales vigilar
La Fed fija una referencia a muy corto plazo, pero el bono a 10 años incorpora inflación, crecimiento y riesgo fiscal. Contrastamos las señales con datos oficiales.
invertir
Cómo comprar un ETF en España: guía paso a paso
Una guía práctica para entender qué compras realmente, comprobar un ETF europeo por ISIN y KID, calcular el coste total y enviar una orden sin confundir ETF con ETC, ETN o cualquier ETP.
invertir
Elecciones de medio mandato de EE. UU. y bolsa: escenarios para 2026
La política puede influir en la bolsa antes de las elecciones de noviembre, pero no garantiza una subida ni evita una caída del 25%. Analizamos escenarios verificables.