Nota
Información económica, no asesoramiento financiero. Este análisis separa datos observados, previsiones institucionales y escenarios condicionados. No asigna probabilidades ni afirma que una crisis sistémica sea inevitable.
Resumen rápido
- Francia representa aproximadamente el 18,9% del PIB de la eurozona: un problema francés no tendría el tamaño de una crisis periférica pequeña.
- La deuda alcanzó 3,536 billones de euros y el 117,6% del PIB en el primer trimestre de 2026; el déficit de 2025 fue del 5,1%.
- El rendimiento francés de convergencia fue del 4,00% en agosto de 2026, frente al 3,185% alemán: una diferencia de 81,5 puntos básicos.
- No hay hoy evidencia de una crisis bancaria europea: los indicadores agregados de capital, liquidez y morosidad de la EBA siguen siendo sólidos.
- Una gran crisis exigiría una cadena: bloqueo fiscal, recesión, ampliación persistente de primas, tensión en bancos o fondos, contracción del crédito y respuesta europea insuficiente.
- España está expuesta: Francia recibió 55.788,5 millones de euros, el 14,4%, de las exportaciones españolas de bienes en 2025.
Qué significa exactamente «crisis en Francia»
No existe una única crisis francesa. Conviene separar cuatro problemas que pueden aparecer juntos, pero que no son equivalentes:
- Crisis fiscal: el Estado mantiene déficits altos y la deuda crece más rápido que la capacidad de la economía para sostenerla.
- Crisis de confianza: los inversores exigen una prima mucho mayor o una subasta pierde demanda, aunque el Estado siga pagando.
- Crisis financiera: bancos, aseguradoras o fondos sufren pérdidas, problemas de liquidez o financiación y reducen el crédito.
- Crisis económica: caen inversión, consumo, empleo y comercio exterior.
Los datos actuales confirman fragilidad fiscal y crecimiento débil. No confirman una suspensión de pagos, una fuga bancaria generalizada ni un mercado de deuda cerrado. Por eso la descripción correcta es «riesgo creciente de una cadena de contagio», no «colapso ya iniciado».
La fotografía oficial: deuda alta, déficit persistente y poco crecimiento
Eurostat cifra la deuda de las administraciones públicas francesas en 3.536.067,7 millones de euros al cierre del primer trimestre de 2026, un 117,6% del PIB. Es un dato provisional, pero observado; no una simulación. En 2025 la deuda fue del 115,6% y el déficit público del 5,1% del PIB.
La previsión de primavera de la Comisión Europea no dibuja una estabilización rápida: proyecta una deuda del 118,1% del PIB en 2026 y del 120,2% en 2027, con déficits del 5,1% y 5,7%, respectivamente, si no hay nuevas medidas. El pago de intereses pasaría del 2,2% del PIB en 2025 al 2,8% en 2027.
| Indicador | Último dato observado | Previsión institucional |
|---|---|---|
| Deuda pública | 117,6% del PIB, 2026-T1 | 120,2% en 2027, Comisión Europea |
| Déficit público | 5,1% del PIB, 2025 | 5,7% en 2027, Comisión Europea |
| Crecimiento real | 0,8% en 2025 | 0,4% en 2026; 0,9% en 2027, Banque de France |
| Desempleo | 8,3% en 2026-T2 | 8,3% medio en 2026 y 2027, Banque de France |
| Intereses públicos | 2,2% del PIB, 2025 | 2,8% en 2027, Comisión Europea |
Las previsiones no son resultados cerrados. La Comisión y la Banque de France usan fechas de corte y supuestos distintos; no deben mezclarse como si fueran una misma serie.
La Banque de France revisó en septiembre el crecimiento de 2026 al 0,4%, tras una caída del 0,2% en el primer trimestre y crecimiento nulo en el segundo. Su escenario muy adverso de energía —que no es una previsión central— contempla una ligera contracción del PIB francés en 2027. Esto importa porque un menor crecimiento nominal hace más difícil reducir la deuda sobre PIB.
La aritmética que determina si la deuda se estabiliza
La dinámica básica puede resumirse así:
cambio de deuda/PIB ≈ [(r − g) / (1 + g)] × deuda previa − saldo primario
donde r es el coste efectivo nominal de la deuda, g el crecimiento
nominal y el saldo primario se expresa como superávit positivo. Si el coste
efectivo sube, el crecimiento es bajo y existe déficit primario, la ratio de
deuda tiende a aumentar.
Una subida del mercado no se aplica de inmediato a toda la deuda. El coste se transmite conforme vencen bonos y se emiten otros nuevos. La sensibilidad correcta es por cohorte: cada 100.000 millones de euros refinanciados a un tipo un punto porcentual mayor añaden aproximadamente 1.000 millones anuales de intereses mientras esa cohorte permanezca viva. Aplicar el 1% a los 3,536 billones completos desde el primer día exageraría el impacto de corto plazo.
Francia también emite deuda ligada a la inflación. Por eso un shock energético puede presionar el presupuesto por dos vías: menor crecimiento real y mayor remuneración de los bonos indexados.
Qué está diciendo el mercado, sin convertirlo en un oráculo
Eurostat publica rendimientos armonizados para el criterio de convergencia. En agosto de 2026, el francés fue del 4,00% y el alemán del 3,185%. La diferencia fue de 81,5 puntos básicos, frente a unos 72,3 en enero.
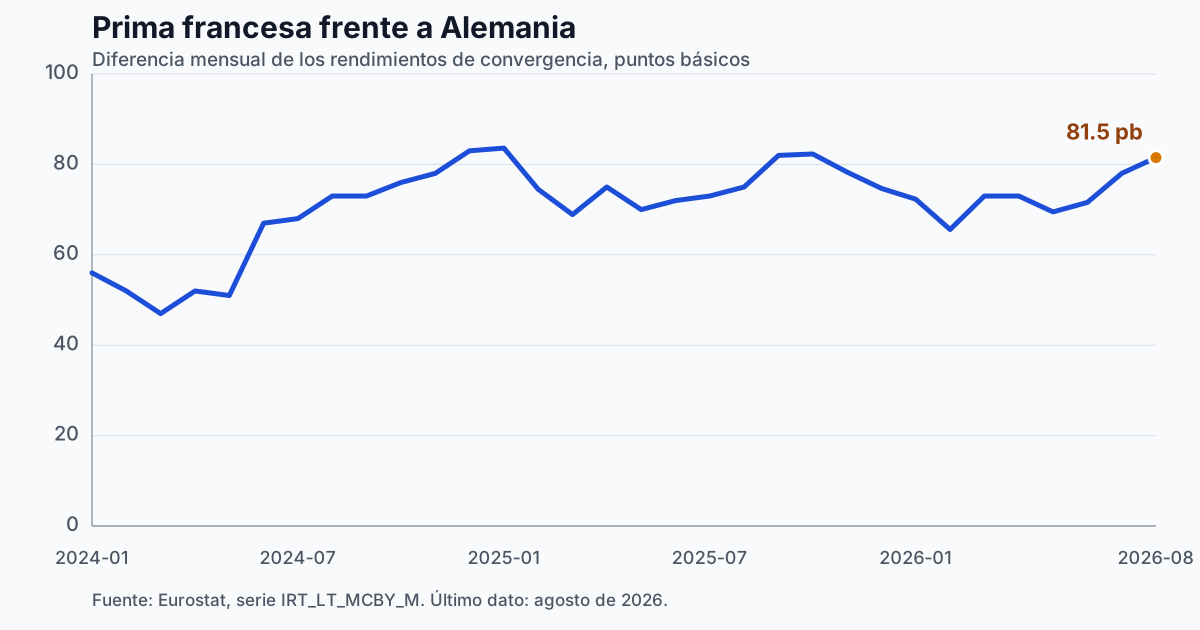
Fuente: Eurostat, serie IRT_LT_MCBY_M. El diferencial se calcula restando Alemania a Francia. No es una probabilidad de impago.
La prima mide el precio relativo exigido por el mercado, pero no distingue por sí sola entre riesgo fiscal, inflación, liquidez, oferta de bonos o cambios de cartera. Su información aumenta cuando coincide con subastas débiles, deterioro del déficit, financiación bancaria más cara y contracción del crédito.
Por qué Francia sí puede contagiar al resto de Europa
1. Tamaño y deuda soberana
El PIB francés de 2025 fue de 2,991 billones de euros, frente a 15,853 billones en la eurozona. Es decir, Francia genera alrededor del 18,9% del PIB del área monetaria. Una venta intensa de deuda francesa obligaría a revalorar una parte muy grande del mercado de bonos en euros.
El BCE identifica los mercados soberanos como un canal central de transmisión: una reevaluación del riesgo público puede elevar también el coste de financiación de bancos y empresas. El mecanismo no exige que Francia deje de pagar; basta con que los inversores exijan más rentabilidad y reduzcan su exposición.
2. Bucle entre Estado y bancos
Los bonos públicos sirven como activo líquido, garantía y referencia de precio. Si pierden valor, pueden producir pérdidas contables o económicas, mayores necesidades de garantías y financiación más cara. A su vez, un Estado con poco margen fiscal tiene menos capacidad para respaldar al sistema financiero.
Este es el denominado bucle soberano-bancario. No significa que una caída del bono francés quiebre automáticamente a los bancos: depende de la cartera, su clasificación contable, coberturas, capital y liquidez. La EBA situó en el segundo trimestre de 2026 el CET1 agregado de la banca de la UE y el EEE en 16,1%, la cobertura de liquidez en 158,5% y la morosidad en 1,8%. Es un punto de partida sólido, aunque agregado y no una garantía para cada entidad.
3. Fondos, aseguradoras y ventas forzadas
El riesgo no termina en los bancos. El BCE advierte de que fondos abiertos y otras entidades no bancarias pueden amplificar movimientos mediante reembolsos, llamadas de margen y ventas forzadas. Un activo soberano grande y líquido puede venderse precisamente porque es vendible, propagando la tensión a otros bonos, acciones y crédito corporativo.
4. Crédito a familias y empresas
Si bancos e inversores pagan más por financiarse, trasladan parte del coste a hipotecas, préstamos empresariales y emisiones de deuda. El resultado puede ser menos inversión, menor contratación y más insolvencias. Esa contracción reduce la recaudación y agrava el déficit: la crisis financiera vuelve al Estado por la economía real.
5. Comercio y cadenas productivas: el impacto sobre España
Francia es un mercado esencial para España. Según la Secretaría de Estado de Comercio y Aduanas, en 2025 España exportó a Francia bienes por 55.788,5 millones de euros, el 14,4% de todas sus exportaciones. Las importaciones desde Francia fueron 38.446,9 millones, el 8,7% del total.
Una recesión francesa reduciría pedidos españoles y afectaría cadenas transfronterizas. No todos los sectores sufrirían igual y una parte podría redirigirse a otros mercados, pero la exposición es demasiado grande para considerarla marginal.
6. Confianza política y primas de otros países
Si el mercado concluye que las reglas fiscales o los cortafuegos europeos no son creíbles para una economía del tamaño de Francia, puede exigir más prima a otros emisores con deuda o déficit elevados. España no necesita compartir el mismo problema fiscal para sufrir el contagio: puede recibirlo mediante fondos que reducen riesgo europeo en bloque, derivados, garantías y comparaciones de cartera.
Tres escenarios a medio plazo
No asignamos probabilidades porque las fuentes oficiales no ofrecen una distribución válida para esta cadena completa. Los siguientes escenarios son condicionales: describen qué tendría que ocurrir y qué señales los confirmarían o refutarían.
| Escenario | Condiciones necesarias | Efecto probable en Europa | Señales que lo refutan |
|---|---|---|---|
| Tensión contenida | Presupuesto ejecutable, reducción gradual del déficit, mercado de deuda funcional | Crecimiento francés débil y primas algo mayores, sin contracción europea severa | Déficit deja de mejorar y la prima sube junto con crédito bancario |
| Crisis francesa con contagio | Bloqueo fiscal persistente, recesión, refinanciación más cara y endurecimiento del crédito | Menor comercio, inversión y crecimiento; ampliación de primas en otros países | Subastas sólidas, crédito estable y medidas fiscales duraderas |
| Crisis sistémica del euro | A lo anterior se añaden tensión bancaria o de fondos, ventas forzadas, fragmentación y respuesta insuficiente | Recesión amplia, apoyo de liquidez, posibles programas europeos y fuerte ajuste fiscal | Los cortafuegos estabilizan mercados y no aparece estrés de financiación bancaria |
Escenario 1: erosión lenta, no colapso
Es compatible con los datos actuales: deuda al alza, intereses crecientes y economía débil, pero mercados abiertos y banca agregada resistente. El coste es menos espacio presupuestario y menor crecimiento potencial. Puede durar años sin convertirse en pánico financiero.
Escenario 2: shock francés y recesión europea moderada
Requeriría que el ajuste fiscal falle, el crecimiento se vuelva negativo y la prima permanezca alta el tiempo suficiente para encarecer nuevas emisiones, crédito y deuda corporativa. España recibiría el golpe por exportaciones y por condiciones financieras. El alcance dependería de la respuesta fiscal europea y del BCE.
Escenario 3: gran crisis sistémica
No nace de una cifra de deuda aislada. Necesita simultaneidad: pérdida de confianza en la trayectoria fiscal, ventas desordenadas, tensión de liquidez en fondos o bancos, contracción del crédito y dudas sobre la capacidad política de contenerlo. Es un riesgo de cola, no una conclusión de los datos actuales.
La historia de la eurozona demuestra que existen mecanismos de asistencia. El MEDE y su predecesor prestaron 295.000 millones de euros a cinco países durante la anterior crisis. Sin embargo, una economía francesa es mucho mayor; no debe suponerse que el mismo diseño se ampliaría sin decisiones políticas nuevas.
Qué puede hacer el BCE y qué no puede hacer
El Instrumento para la Protección de la Transmisión (TPI) permite al BCE comprar deuda en el mercado secundario frente a dinámicas injustificadas y desordenadas que amenacen la transmisión monetaria. No tiene un límite previo de volumen, pero no es automático.
Entre los criterios figuran el cumplimiento del marco fiscal, la ausencia de desequilibrios macroeconómicos graves, la sostenibilidad de la deuda y políticas macroeconómicas sólidas. Francia está en procedimiento de déficit excesivo; eso no la excluye mecánicamente si se considera que adopta medidas efectivas, pero sí hace que la evaluación sea relevante. El BCE también indica que terminaría las compras si las tensiones persistentes se deben a fundamentos del país.
El banco central puede combatir fragmentación y problemas de liquidez. No puede convertir indefinidamente un déficit primario alto en una deuda sostenible sin decisiones fiscales y crecimiento.
Cuadro de mando para saber si la situación empeora de verdad
Evitaría basarme en titulares diarios. Revisaría conjuntamente:
- Déficit ejecutado y saldo primario, no solo el objetivo del presupuesto.
- Deuda/PIB e intereses/ingresos, para medir capacidad fiscal.
- Rendimiento y diferencial Francia-Alemania, junto con cobertura de las subastas y vencimientos.
- Coste de financiación de bancos y empresas, no solo deuda soberana.
- Oferta de crédito, morosidad y depósitos, para detectar transmisión.
- PIB, inversión, desempleo y encuestas de confianza.
- Exportaciones españolas a Francia, especialmente en empresas muy concentradas en ese mercado.
- Decisiones del Consejo, Comisión, BCE y MEDE, porque los cortafuegos son condicionales y políticos.
Los rangos de alarma deben definirse antes de la noticia. Una prima más alta sin tensión bancaria puede ser una corrección; una prima alta junto con subastas débiles, crédito contrayéndose y salidas de fondos es una señal mucho más seria.
Visión de CEO: cómo prepararse sin apostar por el desastre
Para una empresa, anticipar una crisis no significa adivinar la fecha. Significa reducir las dependencias que convierten un shock externo en un problema de supervivencia:
- mapear ventas, proveedores y cobros ligados a Francia;
- probar una caída temporal de demanda y plazos de cobro más largos;
- escalonar vencimientos y evitar refinanciar toda la deuda en un solo año;
- mantener liquidez para varios meses de costes fijos;
- diversificar bancos, clientes y monedas cuando la actividad lo justifique;
- fijar disparadores observables para inversión, contratación y cobertura;
- separar una caída de mercado de una pérdida permanente de solvencia.
Una decisión racional no exige liquidarlo todo ni ignorar el riesgo. Exige saber qué variable deteriora el negocio, cuánto puede soportar y qué acción se toma si cruza un umbral predefinido.
Conclusión: vulnerabilidad seria, crisis enorme todavía condicional
Francia combina tres datos preocupantes: una deuda superior al 117% del PIB, un déficit por encima del 5% y crecimiento muy débil. Su peso cercano al 19% de la eurozona y la exposición comercial de España hacen que un deterioro no pueda aislarse fácilmente.
Pero los hechos disponibles no justifican afirmar que una gran crisis europea ya está en marcha. Los mercados siguen abiertos, los indicadores bancarios agregados son sólidos y existen cortafuegos. El riesgo sistémico aparece si varios mecanismos se refuerzan entre sí y las respuestas fiscal, monetaria y política llegan tarde o resultan insuficientes.
La conclusión rigurosa es doble: no hay base para una profecía de colapso y sí hay base para preparar un escenario de estrés francés con consecuencias europeas medibles.
Fuentes y datos reproducibles
- Eurostat — deuda trimestral de Francia, 2026-T1
- Eurostat — PIB anual de Francia y la eurozona
- Eurostat — PIB real de Francia, 2024-2025
- Eurostat — rendimientos mensuales para el criterio de convergencia
- Comisión Europea — previsión económica para Francia
- Banque de France — proyecciones de septiembre de 2026
- BCE — Financial Stability Review, mayo de 2026
- EBA — Risk Dashboard, segundo trimestre de 2026
- Secretaría de Estado de Comercio — comercio exterior de diciembre de 2025
- BCE — condiciones del TPI
- Consejo de la UE — procedimiento de déficit excesivo y recomendaciones
- MEDE — función y asistencia histórica
- Descargar evidencia normalizada y hashes
Datos descargados y validados el 2 de octubre de 2026. El archivo reproducible distingue observaciones, previsiones y supuestos de escenarios.
Preguntas frecuentes
¿Está Francia actualmente en quiebra?
¿Puede una crisis francesa provocar una crisis del euro?
¿Cómo afectaría una crisis francesa a España?
¿Los bancos europeos están ya en una situación débil?
¿Puede el BCE impedir cualquier crisis en Francia?
¿Qué indicador resume mejor el riesgo de contagio?
¿Es inevitable una gran crisis europea a medio plazo?
Sigue leyendo
futuro
Apple Intelligence: la estrategia de Apple más allá del mejor chatbot
Apple no ha renunciado a desarrollar IA: construye modelos propios, chips, software y nube privada. Analizamos dónde puede estar su ventaja y por qué todavía no está demostrada.
futuro
¿Puede Canadá entrar en la UE? CETA y efectos para España
Canadá se acerca a Europa, pero no es candidato a la UE bajo el tratado actual. Esto es lo que sí hace CETA y lo que cambia para España.
futuro
Déficit de EE. UU. en 2036: qué dice la CBO y qué implica para el oro
José Luis Cava relaciona los déficits crecientes con la expansión monetaria y el oro. Contrastamos la cifra de 2036, explicamos el mecanismo real y señalamos dónde termina el dato y empieza la tesis.
futuro
Desdolarización y auge del yuan: qué significa para tu dinero (2026)
Que Rusia comercie en yuanes reaviva el 'se acaba el dólar'. Pero los datos oficiales lo enfrían: el dólar sigue siendo el 58% de las reservas mundiales. Explico qué es real, qué es ruido y qué implica para tu dinero.